Việc tìm hiểu và giải đáp câu hỏi pháp lý Imperia Sensa Park là bước đệm bắt buộc giúp người mua phân loại rạch ròi giữa ba nhóm dữ liệu: hồ sơ đã có văn bản xác nhận của cơ quan nhà nước, lộ trình triển khai dự kiến từ đơn vị phát triển, và những mảnh ghép thông tin còn thiếu chưa thể kiểm chứng. Câu hỏi trung tâm đặt ra cho bất kỳ gia đình nào đang cân nhắc an cư tại khu Đông TP.HCM là: Làm thế nào để xác định đúng pháp nhân ký kết hợp đồng, điều kiện mở bán hợp pháp và rủi ro điều khoản trước khi chuyển bất kỳ khoản tiền nào?
Để trả lời thấu đáo, người tìm hiểu dự án cần vận dụng bộ tiêu chí kiểm chứng độc lập — bao gồm tính pháp nhân của văn bản, ngày ban hành tài liệu, và khả năng đối chiếu trên cổng thông tin công khai — thay vì đưa ra kết luận vội vàng về giá bán, tiến độ hay tính pháp lý khi chưa cầm trên tay hồ sơ gốc.
Trong bối cảnh trục đường Võ Chí Công (Vành đai 2, khu vực TP. Thủ Đức) đang thu hút sự quan tâm lớn từ nhóm khách hàng mua ở thực và so sánh khu vực, dự án Imperia Sensa Park (gắn liền với tên tuổi đơn vị phát triển MIK Group và pháp nhân liên quan tại khu vực như Mỹ Phú) đóng vai trò như một trường hợp nghiên cứu thực tế điển hình.
Bài viết dưới đây hệ thống hóa toàn bộ câu hỏi pháp lý Imperia Sensa Park dựa trên nguyên tắc tách bạch rõ vai trò nhà phát triển với chủ đầu tư đứng tên pháp lý, không suy diễn từ quy hoạch toàn khu sang từng sản phẩm, đồng thời cung cấp checklist người mua Imperia Sensa Park để bạn tự mình kiểm tra trước khi giao dịch.
Xác Định Chủ Thể Pháp Lý: Ai Có Quyền Ký Hợp Đồng Và Nhận Tiền Của Người Mua?
Trong các giao dịch bất động sản hình thành trong tương lai, sự nhầm lẫn phổ biến nhất của khách hàng là đánh đồng thương hiệu truyền thông trên bảng quảng cáo với tư cách pháp nhân trực tiếp chịu trách nhiệm trước pháp luật.
Phạm vi của vấn đề này nằm ở việc xác định đúng chủ thể có thẩm quyền ký kết các thỏa thuận dân sự (từ phiếu giữ chỗ, hợp đồng đặt cọc cho đến Hợp đồng Mua bán) và chủ tài khoản nhận dòng tiền của khách hàng.
Đối với các gia đình đang tìm mua căn hộ dọc tuyến Võ Chí Công, tâm lý tin tưởng vào uy tín của các tập đoàn lớn thường khiến người mua bỏ qua bước đọc kỹ phần thông tin bên B trong hợp đồng. Tiêu chí kiểm chứng cốt lõi ở đây là Giấy chứng nhận đăng ký doanh nghiệp, Quyết định chấp thuận chủ trương đầu tư và văn bản ủy quyền hợp pháp.
Nếu bỏ sót bước định danh này, người mua có nguy cơ chuyển tiền sai đối tượng, gặp khó khăn khi đòi hoàn cọc hoặc không xác định được đơn vị chịu trách nhiệm bảo hành, cấp Giấy chứng nhận (sổ hồng) về sau. Vì vậy, mọi nhận định về câu hỏi pháp lý Imperia Sensa Park chỉ có giá trị khi xác lập được đúng pháp nhân đứng tên sở hữu dự án.
Phân Biệt Rạch Ròi Chủ Đầu Tư Pháp Lý, Nhà Phát Triển Dự Án Và Đại Lý Phân Phối
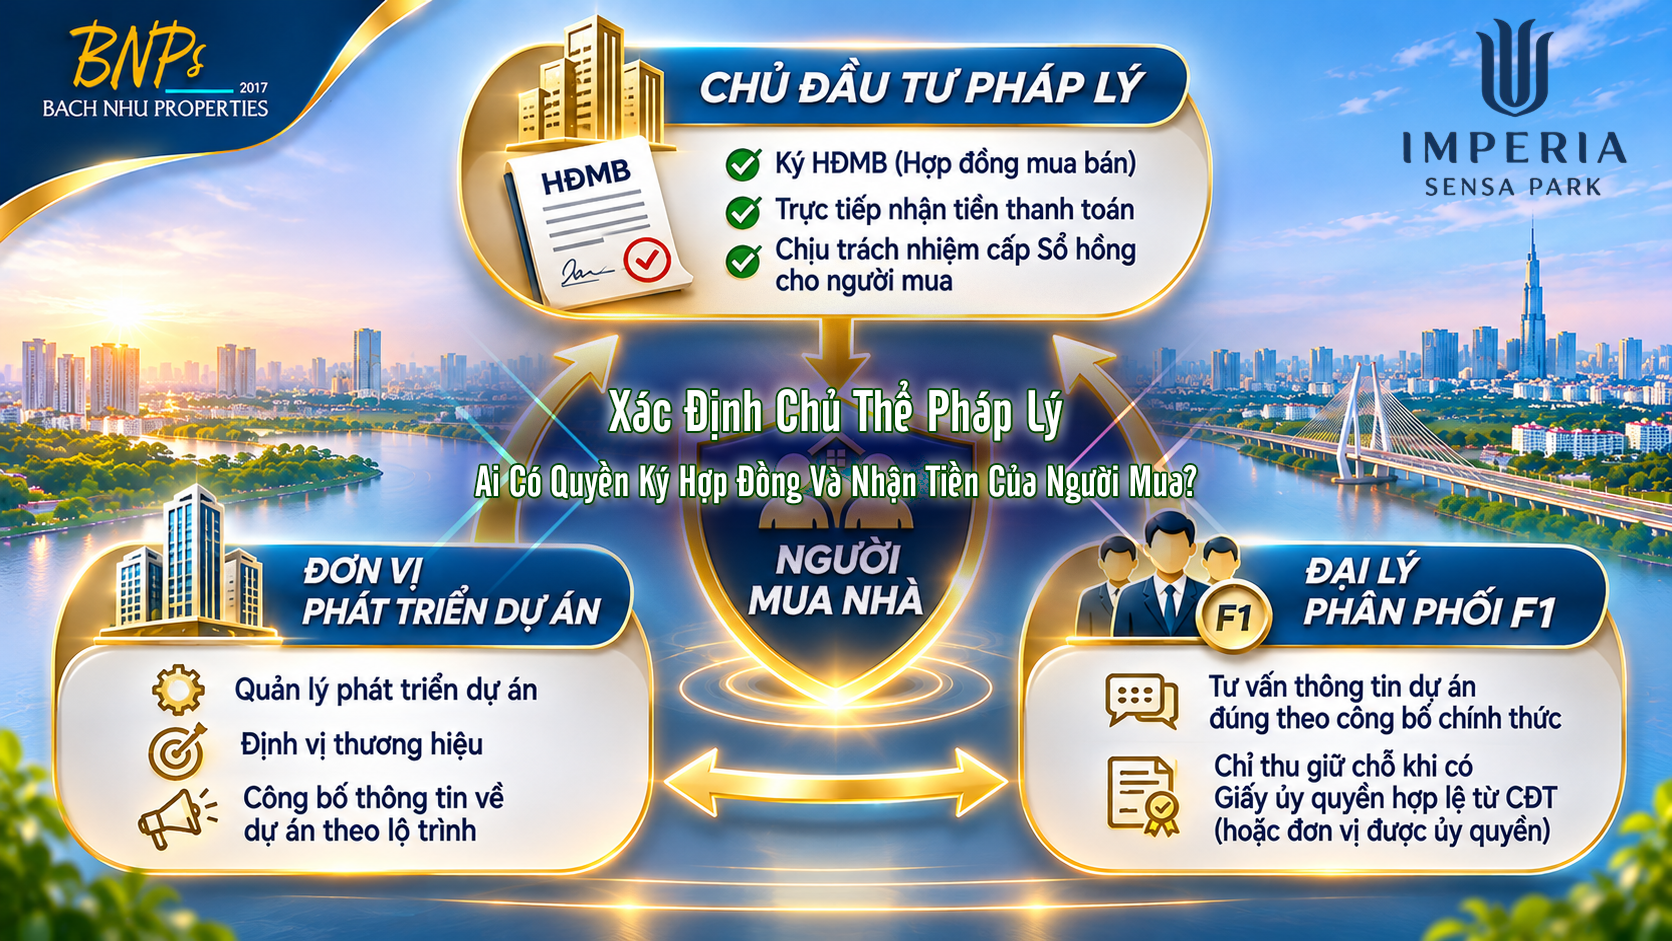
Để bảo vệ quyền lợi tài chính, người mua cần nắm vững vai trò và giới hạn trách nhiệm của từng nhóm chủ thể tham gia vào quá trình đưa sản phẩm ra thị trường:
- Chủ đầu tư pháp lý (Ví dụ pháp nhân như Công ty Mỹ Phú trên hồ sơ dự án): Đây là doanh nghiệp trực tiếp đứng tên trên Quyết định giao đất, Giấy chứng nhận quyền sử dụng đất, Giấy phép xây dựng và là bên duy nhất có quyền ký Hợp đồng Mua bán (HĐMB) căn hộ với khách hàng (trừ trường hợp có hợp đồng hợp tác đầu tư hoặc chuyển nhượng dự án được cơ quan nhà nước phê duyệt).
- Đơn vị phát triển dự án (Ví dụ thương hiệu MIK Group): Là doanh nghiệp hợp tác với chủ đầu tư để quản lý phát triển, thiết kế ý tưởng, định vị thương hiệu (như dòng sản phẩm Imperia) và tổ chức tiếp thị, bán hàng. Nhà phát triển mang lại uy tín về chất lượng vận hành và tiêu chuẩn sản phẩm, nhưng trên phương diện pháp lý thuần túy, pháp nhân ký HĐMB vẫn là chủ đầu tư gốc.
- Đại lý phân phối (Sàn giao dịch F1/F2): Là các công ty môi giới được chủ đầu tư hoặc nhà phát triển ký hợp đồng ủy quyền tiếp thị, tư vấn thông tin và hỗ trợ thu thập nhu cầu giữ chỗ. Đại lý không có quyền ký HĐMB và không được phép thu tiền thanh toán tiến độ mua nhà vào tài khoản cá nhân của nhân viên môi giới.
Khi tiếp cận các thông tin về Imperia Sensa Park, người mua ở thực cần sắp xếp thứ tự ưu tiên theo 4 yếu tố tác động trực tiếp đến sự an toàn giao dịch: (1) Tên pháp nhân đứng trên Quyết định chấp thuận chủ trương đầu tư; (2) Mối quan hệ hợp tác pháp lý giữa chủ đầu tư (như Mỹ Phú) và đơn vị phát triển (MIK Group); (3) Tính xác thực của hợp đồng phân phối giữa chủ đầu tư và đại lý tư vấn; và (4) Sự thống nhất giữa thông tin quảng cáo trên brochure với nội dung ghi trong dự thảo hợp đồng.
Ví dụ minh họa tình huống giả định: Chị Thảo (nhân vật giả định) đến tham quan một dự án căn hộ tại khu vực đường Võ Chí Công và thấy logo của một tập đoàn phát triển bất động sản lớn xuất hiện khắp sự kiện. Khi đặt cọc, chị thấy tên công ty nhận tiền trên phiếu thu lại là một công ty cổ phần khác mà chị chưa từng nghe tên trên truyền thông. Nếu chị Thảo không yêu cầu xem văn bản chứng minh công ty này chính là chủ đầu tư pháp lý của lô đất và có thỏa thuận hợp tác với đơn vị phát triển, chị sẽ rơi vào trạng thái hoang mang, thậm chí nghi ngờ tính hợp pháp của giao dịch.
Câu hỏi người mua luôn phải đặt ra ở bước này là: Thông tin về mối quan hệ giữa đơn vị phát triển và chủ đầu tư được công bố ở văn bản nào, ngày ban hành là khi nào, và có thể đối chiếu trên Cổng thông tin quốc gia về đăng ký doanh nghiệp hoặc cổng thông tin Sở Xây dựng hay không? Rủi ro lớn nhất là lấy uy tín của một dự án khác cùng thương hiệu để mặc định rằng dự án này cũng có cùng một pháp nhân chủ đầu tư, hoặc tin vào các cam kết bằng lời nói chưa có văn bản đóng dấu xác nhận.
Quy Trình Xác Minh Văn Bản Ủy Quyền Và Tài Khoản Nhận Tiền Hợp Pháp
Trước khi thực hiện bất kỳ giao dịch chuyển khoản nào — dù là tiền giữ chỗ thiện chí hay tiền đặt cọc — người mua cần thực hiện quy trình kiểm chứng 3 bước sau:
- Bước 1 – Kiểm tra tư cách pháp nhân của bên nhận tiền: Yêu cầu nhân viên tư vấn cung cấp bản sao Giấy chứng nhận đăng ký doanh nghiệp của đơn vị đứng tên trên phiếu thu/thỏa thuận đặt cọc và đối chiếu với tên chủ đầu tư trên văn bản pháp lý dự án. Đầu ra là sự khớp nối chính xác tên công ty và mã số thuế.
- Bước 2 – Xác minh văn bản ủy quyền (nếu bên thu tiền không phải chủ đầu tư): Nếu đơn vị thu tiền giữ chỗ là đại lý phân phối hoặc đơn vị phát triển, yêu cầu xuất trình Giấy ủy quyền hoặc Hợp đồng dịch vụ môi giới còn hiệu lực do chủ đầu tư ký đóng dấu. Đầu ra là bằng chứng pháp lý chứng minh đại lý được phép thu hộ tiền giữ chỗ.
- Bước 3 – Đối chiếu thông tin tài khoản ngân hàng: Kiểm tra số tài khoản, tên chủ tài khoản và chi nhánh ngân hàng ghi trên thông báo mở bán chính thức của chủ đầu tư trước khi bấm lệnh chuyển tiền. Đầu ra là biên lai chuyển khoản vào đúng tài khoản doanh nghiệp hợp pháp (tuyệt đối không chuyển vào tài khoản cá nhân).
Dựa trên kết quả kiểm tra, người mua sẽ đối diện với 3 kịch bản giao dịch:
- Kịch bản 1: Chủ đầu tư trực tiếp ký thỏa thuận và nhận tiền vào tài khoản doanh nghiệp chuyên dùng. Ưu điểm là tính pháp lý cao nhất, dòng tiền đi thẳng vào dự án, dễ dàng đối chiếu nghĩa vụ về sau. Nhược điểm là quy trình thủ tục hành chính thường chặt chẽ và mất nhiều thời gian xử lý hơn.
- Kịch bản 2: Đại lý F1 được ủy quyền hợp pháp thu tiền giữ chỗ có hoàn lại. Ưu điểm là thủ tục nhanh gọn, linh hoạt hỗ trợ khách hàng chọn căn trong ngày mở bán. Nhược điểm là người mua phải kiểm tra kỹ điều khoản hoàn tiền và thời hạn chuyển tiền từ đại lý về chủ đầu tư.
- Kịch bản 3: Bên thu tiền không xuất trình được văn bản ủy quyền từ chủ đầu tư hoặc yêu cầu chuyển tiền vào tài khoản trung gian không rõ ràng. Ưu điểm là giúp người mua nhận diện ngay rủi ro lừa đảo hoặc giao dịch chui. Nhược điểm là mất thời gian tìm kiếm kênh phân phối chính thống khác.
| Tiêu chí | Nguồn cung cấp | Trạng thái xác minh | Tác động đến quyết định người mua |
| Tên pháp nhân chủ đầu tư (ví dụ Mỹ Phú) | Quyết định chủ trương đầu tư, Giấy chứng nhận ĐKDN | Dữ kiện pháp lý gốc cần đối chiếu văn bản | Quyết định chủ thể chịu trách nhiệm ký HĐMB và cấp Sổ hồng |
| Vai trò nhà phát triển (ví dụ MIK Group) | Thông cáo báo chí, tài liệu giới thiệu dự án | Dữ kiện thương mại – quản lý phát triển | Bảo chứng về tiêu chuẩn thiết kế, vận hành nhưng không thay thế chủ đầu tư pháp lý |
| Văn bản ủy quyền phân phối & thu hộ | Hợp đồng đại lý, Giấy ủy quyền có dấu đỏ chủ đầu tư | Tài liệu bắt buộc nếu giao dịch qua sàn F1 | Căn cứ xác định tính hợp pháp của khoản tiền giữ chỗ nộp qua đại lý |
| Số tài khoản nhận tiền thanh toán | Thông báo chính thức từ chủ đầu tư, Dự thảo HĐMB | Dữ kiện tài chính cần kiểm tra trước khi chuyển khoản | Ngăn ngừa triệt để rủi ro chiếm dụng vốn hoặc chuyển nhầm tài khoản cá nhân |
Trong trường hợp bên tư vấn chưa cung cấp được văn bản xác nhận mối quan hệ pháp lý giữa chủ đầu tư và đơn vị thu tiền, người mua nên hoãn việc chuyển khoản đặt cọc. Hành động kiểm chứng cụ thể là liên hệ trực tiếp qua đường dây nóng chăm sóc khách hàng chính thức của đơn vị phát triển hoặc chủ đầu tư để xác nhận danh sách đại lý phân phối chính thức. Khi đã xác định rõ “ai là người ký”, bước tiếp theo người mua cần làm rõ là “họ đã được pháp luật cho phép bán hàng hay chưa”.
Điều Kiện Kinh Doanh Căn Hộ Hình Thành Trong Tương Lai Theo Luật Định
Theo quy định của Luật Kinh doanh Bất động sản và Luật Nhà ở hiện hành, một dự án căn hộ chung cư không thể tự do mở bán và thu tiền của khách hàng chỉ dựa trên bản vẽ phối cảnh 3D. Phạm vi của vấn đề này bao gồm toàn bộ chuỗi thủ tục pháp lý mà chủ đầu tư bắt buộc phải hoàn tất trước khi được phép ký Hợp đồng Mua bán nhà ở hình thành trong tương lai.
Đối với người mua ở thực tại khu vực Võ Chí Công, việc nắm rõ các điều kiện này là tấm khiên bảo vệ gia đình khỏi những dự án “vẽ trên giấy” hoặc vướng mắc thủ tục đất đai kéo dài nhiều năm.
Tiêu chí kiểm chứng cốt lõi ở đây là sự hiện diện của các văn bản hành chính có hiệu lực pháp luật theo trình tự thời gian từ quy hoạch đến xây dựng và nghiệm thu móng. Nếu bỏ sót bước kiểm tra này và ký các hợp đồng góp vốn, hợp đồng vay vốn biến tướng khi dự án chưa đủ điều kiện mở bán, người mua có thể đối mặt với nguy cơ hợp đồng bị tuyên vô hiệu khi xảy ra tranh chấp. Do đó, việc giải đáp câu hỏi pháp lý Imperia Sensa Park về điều kiện mở bán là yếu tố sống còn trước khi giải ngân.
Hệ Thống Giấy Tờ Pháp Lý Bắt Buộc: Quy Hoạch, Giấy Phép Và Thông Báo Đủ Điều Kiện
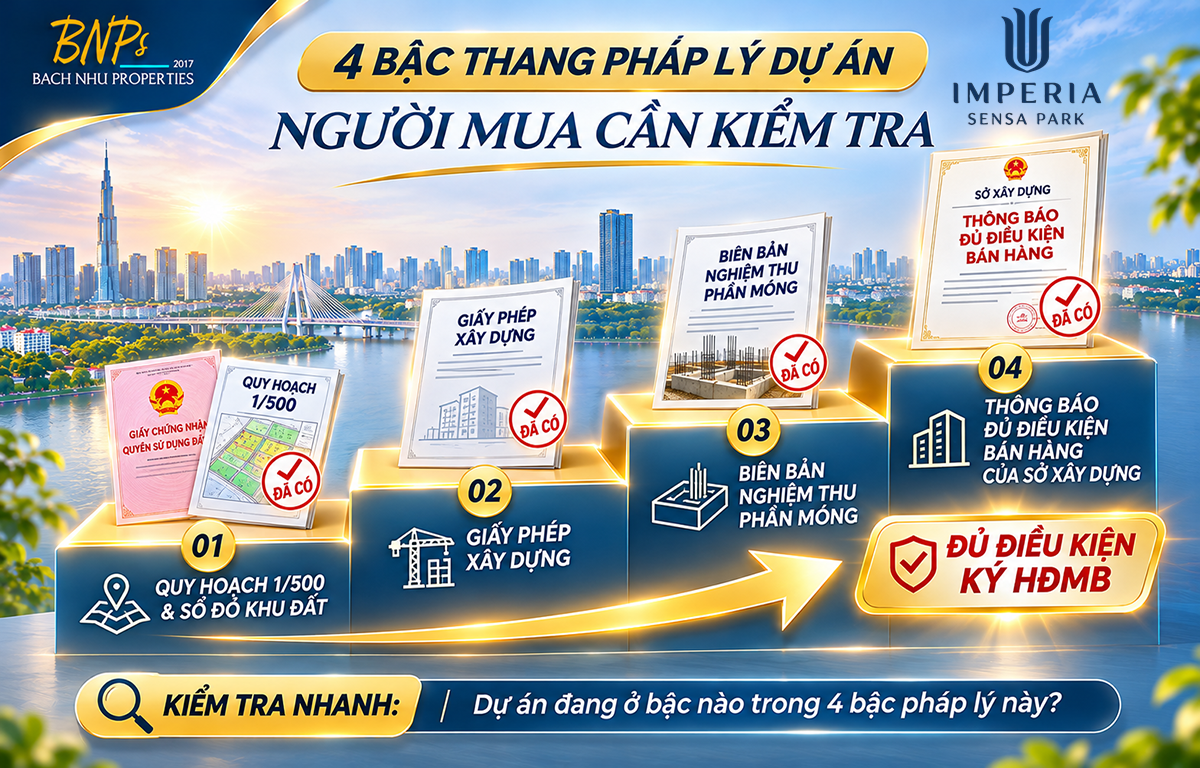
Để một tòa căn hộ thuộc Imperia Sensa Park đủ điều kiện huy động vốn hợp pháp theo hình thức bán nhà ở hình thành trong tương lai, hồ sơ dự án phải đáp ứng đầy đủ 4 nhóm văn bản sau:
- Hồ sơ pháp lý về đất đai và quy hoạch: Bao gồm Quyết định chấp thuận chủ trương đầu tư, Quyết định giao đất/cho thuê đất, Giấy chứng nhận quyền sử dụng đất (sổ đỏ khu đất) đã hoàn thành nghĩa vụ tài chính (tiền sử dụng đất), và Quyết định phê duyệt quy hoạch chi tiết tỷ lệ 1/500 (hoặc quy hoạch tổng mặt bằng theo quy định).
- Giấy phép xây dựng (GPXD): Văn bản do cơ quan có thẩm quyền cấp phép cho phép chủ đầu tư triển khai xây dựng công trình theo đúng chỉ tiêu quy hoạch (số tầng, mật độ xây dựng, chiều cao công trình).
- Biên bản nghiệm thu hoàn thành phần móng: Đối với nhà chung cư, chủ đầu tư bắt buộc phải thi công xong phần móng và có biên bản nghiệm thu hoàn thành phần móng theo quy định của pháp luật về xây dựng.
- Văn bản thông báo đủ điều kiện bán nhà ở hình thành trong tương lai: Đây là văn bản quan trọng nhất do Sở Xây dựng địa phương ban hành sau khi đã kiểm tra toàn bộ 3 nhóm hồ sơ trên. Chỉ từ ngày văn bản này có hiệu lực, chủ đầu tư mới được phép ký HĐMB chính thức.
Bốn yếu tố pháp lý tác động trực tiếp đến mức độ an toàn của người mua ở thực bao gồm: (1) Trạng thái hoàn thành nghĩa vụ tài chính về đất đai của chủ đầu tư; (2) Sự trùng khớp giữa chỉ tiêu trên Giấy phép xây dựng với thiết kế căn hộ chào bán; (3) Thời điểm ban hành văn bản chấp thuận của Sở Xây dựng; và (4) Tình trạng thế chấp quyền sử dụng đất hoặc dự án tại ngân hàng (nếu có thế chấp thì phải có văn bản giải chấp trước khi ký HĐMB, trừ trường hợp được bên mua và ngân hàng đồng ý).
Ví dụ minh họa tình huống giả định: Anh Khoa (nhân vật giả định) được giới thiệu một dự án mới với mức giá ưu đãi cho những khách hàng ký “Thỏa thuận tư vấn và đặt quyền mua” thanh toán 30% giá trị căn hộ. Tuy nhiên, khi anh Khoa hỏi về Giấy phép xây dựng và Thông báo của Sở Xây dựng, nhân viên tư vấn cho biết dự án đang trong quá trình hoàn thiện thủ tục và dự kiến 6 tháng nữa mới có. Nếu anh Khoa xuống tiền 30% ở thời điểm này, toàn bộ số tiền đó đang nằm ngoài cơ chế bảo vệ của Luật Kinh doanh Bất động sản về bán nhà hình thành trong tương lai.
Câu hỏi người mua cần giải đáp ở giai đoạn này là: Các văn bản quy hoạch, giấy phép xây dựng và thông báo đủ điều kiện bán hàng mang tên pháp nhân nào, cấp ngày nào, và áp dụng cho toàn khu hay riêng cho tòa tháp mà tôi dự định mua? Rủi ro nghiêm trọng cần tránh là dùng giấy tờ pháp lý của một phân khu đã triển khai trước đó để suy diễn sang phân khu mới ra mắt, hoặc chấp nhận các hình thức huy động vốn vượt quá tỷ lệ quy định trước khi ký HĐMB.
Bảo Lãnh Ngân Hàng, Hợp Đồng Mẫu Và Nghĩa Vụ Công Bố Thông Tin Dự Án
Bên cạnh bộ hồ sơ cấp phép xây dựng, pháp luật hiện hành còn thiết lập cơ chế bảo vệ người mua thông qua nghĩa vụ bảo lãnh tài chính và minh bạch thông tin. Người mua cần thực hiện quy trình 3 bước kiểm tra:
- Bước 1 – Kiểm tra thư bảo lãnh nghĩa vụ tài chính của ngân hàng: Yêu cầu xem văn bản cam kết cấp bảo lãnh của ngân hàng thương mại có đủ năng lực đối với dự án (nếu người mua lựa chọn sử dụng bảo lãnh theo quy định). Đầu ra là sự xác nhận có tổ chức tín dụng đứng ra bảo lãnh hoàn trả tiền cho người mua nếu chủ đầu tư không bàn giao nhà đúng cam kết.
- Bước 2 – Đối chiếu Hợp đồng Mẫu đã đăng ký: Kiểm tra xem mẫu Hợp đồng Mua bán dự án đã được đăng ký với cơ quan quản lý nhà nước về bảo vệ quyền lợi người tiêu dùng (Cục Cạnh tranh và Bảo vệ người tiêu dùng hoặc Sở Công Thương) hay chưa. Đầu ra là sự đảm bảo hợp đồng không chứa các điều khoản bất bình đẳng, gây bất lợi cho bên mua.
- Bước 3 – Kiểm tra việc công khai thông tin trên cổng điện tử: Tra cứu xem chủ đầu tư đã thực hiện nghĩa vụ công khai thông tin bất động sản đưa vào kinh doanh trên hệ thống thông tin về nhà ở và thị trường bất động sản hoặc trang thông tin điện tử của doanh nghiệp theo quy định mới nhất hay chưa. Đầu ra là sự minh bạch về hiện trạng pháp lý và tình trạng thế chấp của dự án.
Từ việc kiểm tra các yếu tố bảo lãnh và công bố thông tin, người mua có thể gặp 3 kịch bản:
- Kịch bản 1: Dự án đã có văn bản của Sở Xây dựng, có ngân hàng bảo lãnh và công khai đầy đủ thông tin trên cổng điện tử. Ưu điểm là mức độ an toàn pháp lý đạt chuẩn cao nhất, đủ điều kiện ký HĐMB ngay. Nhược điểm là khách hàng phải chuẩn bị nguồn vốn đối ứng ngay theo lịch thanh toán chuẩn.
- Kịch bản 2: Dự án đang ở giai đoạn truyền thông, mới chỉ có quy hoạch 1/500 và đang hoàn thiện thủ tục giấy phép/nghiệm thu móng. Ưu điểm là người mua có thời gian theo dõi tiến độ thực tế và chuẩn bị kế hoạch tài chính. Nhược điểm là chưa đủ điều kiện ký HĐMB, chỉ nên dừng ở mức tìm hiểu hoặc giữ chỗ không ràng buộc.
- Kịch bản 3: Dự án đang thế chấp tại ngân hàng nhưng chưa có văn bản giải chấp đối với căn hộ dự kiến bán. Ưu điểm là thông tin được phát hiện sớm trước khi ký hợp đồng. Nhược điểm là người mua không thể ký HĐMB hợp pháp cho đến khi chủ đầu tư hoàn tất thủ tục giải chấp căn hộ đó.
| Tiêu chí | Nguồn cung cấp | Trạng thái xác minh | Tác động đến quyết định người mua |
| Thông báo đủ điều kiện bán nhà hình thành trong tương lai | Sở Xây dựng TP.HCM | Văn bản hành chính bắt buộc trước khi ký HĐMB | Điều kiện tiên quyết để người mua đồng ý ký HĐMB và thanh toán đợt 1 |
| Văn bản giải chấp ngân hàng (nếu dự án có thế chấp) | Ngân hàng nhận thế chấp tài sản dự án | Tài liệu pháp lý cần có tại ngày ký HĐMB | Đảm bảo căn hộ không bị kê biên hoặc vướng tranh chấp nợ xấu của chủ đầu tư |
| Thư bảo lãnh nghĩa vụ tài chính | Ngân hàng thương mại cấp bảo lãnh cho chủ đầu tư | Tài liệu tài chính bảo vệ quyền lợi bên mua | Bảo vệ dòng tiền của người mua trong trường hợp dự án chậm bàn giao nghiêm trọng |
| Hợp đồng Mua bán theo mẫu đã đăng ký | Cơ quan quản lý bảo vệ người tiêu dùng & Chủ đầu tư | Văn bản pháp lý chuẩn hóa | Ngăn chặn các điều khoản gài bẫy bất lợi cho người mua trong hợp đồng |
Nếu tại thời điểm tìm hiểu, dự án chưa có văn bản thông báo đủ điều kiện bán hàng của Sở Xây dựng hoặc chưa làm rõ tình trạng thế chấp/giải chấp, người mua cần kiên quyết hoãn việc ký kết các hợp đồng có tính chất ràng buộc thanh toán theo tiến độ. Hành động cụ thể là yêu cầu cung cấp bản sao công chứng hoặc bản chụp rõ nét có số hiệu văn bản của Sở Xây dựng trước khi tiến hành ký HĐMB. Khi dự án đã vượt qua bài kiểm tra về điều kiện mở bán, bước tiếp theo là soi kỹ từng câu chữ trong hợp đồng trước khi đặt cọc.
Những Điều Khoản Trọng Yếu Cần Đọc Kỹ Trước Khi Đặt Cọc Và Ký Hợp Đồng
Một bản hợp đồng bất động sản thường dài hàng chục trang kèm theo nhiều phụ lục kỹ thuật, khiến phần lớn người mua có xu hướng chỉ lướt qua trang giá bán và lịch thanh toán. Phạm vi của phần này tập trung vào việc mổ xẻ các điều khoản dân sự cốt lõi quyết định trực tiếp đến số tiền thực tế bạn phải trả, diện tích thực tế bạn nhận được và cơ chế bảo vệ bạn khi có biến cố xảy ra.
Đối với các gia đình mua căn hộ ở thực tại khu vực Võ Chí Công, việc hiểu sai về cách tính diện tích hay phí quản lý có thể làm phát sinh thêm hàng trăm triệu đồng chi phí ngoài dự kiến. Tiêu chí kiểm chứng ở đây là ngôn từ pháp lý cụ thể được ghi nhận trong dự thảo Thỏa thuận đặt cọc và dự thảo Hợp đồng Mua bán. Nếu bỏ sót những điều khoản này trước khi đặt bút ký, người mua sẽ ở thế yếu hoàn toàn nếu phát sinh tranh chấp về sau.
Do đó, việc giải quyết triệt để câu hỏi pháp lý Imperia Sensa Park nằm ở khâu rà soát hợp đồng trước giao dịch.
Diện Tích Thông Thủy, Tiêu Chuẩn Bàn Giao, Các Loại Phí Và Thời Hạn Thực Hiện
Khi đọc dự thảo hợp đồng, người mua cần kiểm tra kỹ 4 nhóm điều khoản vận hành và tài chính sau đây:
- Cách tính diện tích và biên độ chênh lệch diện tích: Theo quy định hiện hành, diện tích căn hộ chung cư phải được tính theo diện tích thông thủy (diện tích sử dụng thực tế bên trong căn hộ, không bao gồm tường bao ngôi nhà, tường phân chia các căn hộ và diện tích sàn có cột, hộp kỹ thuật). Hợp đồng cần quy định rõ tỷ lệ chênh lệch diện tích thực tế khi bàn giao so với hợp đồng (thường là ±2% không điều chỉnh giá bán; nếu vượt quá biên độ này thì hai bên sẽ thanh toán bù trừ phần chênh lệch).
- Tiêu chuẩn bàn giao và danh mục vật liệu: Phải được đính kèm dưới dạng Phụ lục hợp đồng có chữ ký xác nhận của hai bên, ghi rõ quy cách hoàn thiện (bàn giao thô, hoàn thiện cơ bản hay đầy đủ nội thất) và thương hiệu thiết bị (hoặc ghi rõ “tương đương về chất lượng và giá trị”).
- Các loại thuế, phí và kinh phí bảo trì: Ngoài giá bán căn hộ (đã bao gồm VAT và giá trị quyền sử dụng đất), người mua cần kiểm tra rõ khoản 2% kinh phí bảo trì phần sở hữu chung (đóng vào tài khoản phong tỏa riêng trước khi nhận bàn giao), mức phí quản lý vận hành dự kiến trong những năm đầu, phí gửi xe và lệ phí trước bạ khi làm sổ hồng.
- Thời hạn thực hiện nghĩa vụ và mốc bàn giao: Ghi rõ ngày dự kiến bàn giao căn hộ, khoảng thời gian ân hạn cho phép chậm/sớm (ví dụ 90–180 ngày) và thời hạn chủ đầu tư phải nộp hồ sơ đề nghị cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản khác gắn liền với đất (sổ hồng) cho người mua (theo luật là trong vòng 50 ngày kể từ ngày bàn giao nhà ở cho người mua, trừ trường hợp người mua tự nguyện làm thủ tục).
Bốn yếu tố trong nhóm điều khoản này tác động trực tiếp đến kế hoạch tài chính của người mua ở thực gồm: (1) Biên độ chênh lệch diện tích thông thủy không tính tiền; (2) Chất lượng vật liệu hoàn thiện thực tế so với nhà mẫu; (3) Tổng chi phí nhận nhà ngoài giá bán (VAT, 2% phí bảo trì, phí quản lý); và (4) Cam kết thời hạn làm thủ tục cấp sổ hồng.
Ví dụ minh họa tình huống giả định: Gia đình anh Dũng (nhân vật giả định) mua một căn hộ có diện tích ghi trên hợp đồng là 75 m². Khi nhận nhà, diện tích đo đạc thực tế là 73,6 m² (giảm 1,4 m², tương đương mức giảm 1,86%). Vì trong hợp đồng quy định biên độ chênh lệch ±2% thì hai bên không điều chỉnh giá bán, anh Dũng vẫn phải thanh toán đủ 100% giá trị hợp đồng ban đầu mà không được hoàn lại tiền phần diện tích thiếu hụt đó. Việc đọc trước điều khoản này giúp anh không bị bất ngờ và tranh cãi vô ích trong ngày nhận nhà.
Câu hỏi người mua cần tự kiểm chứng là: Trong dự thảo HĐMB của dự án, diện tích căn hộ đã được ghi rõ là diện tích thông thủy chưa, phụ lục vật liệu có đính kèm đầy đủ không, và tổng số tiền phải đóng tại thời điểm nhận thông báo bàn giao bao gồm những khoản nào? Rủi ro phổ biến nhất là nhầm lẫn giữa diện tích tim tường (lớn hơn) và diện tích thông thủy, hoặc quên dự trù khoản 2% kinh phí bảo trì khi lập kế hoạch vay ngân hàng.
Cơ Chế Xử Lý Hủy Cọc, Chậm Tiến Độ Bàn Giao Và Điều Kiện Hoàn Tiền
Để bảo vệ dòng tiền trong trường hợp giao dịch không diễn ra suôn sẻ, người mua cần thực hiện 3 bước kiểm tra các điều khoản chế tài trong thỏa thuận đặt cọc và HĐMB:
- Bước 1 – Kiểm tra điều kiện hoàn trả tiền giữ chỗ / đặt cọc: Đọc kỹ điều khoản quy định các trường hợp bên mua được hoàn lại 100% tiền giữ chỗ/đặt cọc (ví dụ: không chọn được căn ưng ý trong ngày mở bán, chủ đầu tư thay đổi giá bán hoặc chính sách so với công bố ban đầu, hoặc dự án không đủ điều kiện ký HĐMB đúng thời hạn cam kết). Đầu ra là sự xác nhận lối thoát an toàn cho dòng tiền.
- Bước 2 – Đối chiếu mức phạt vi phạm giữa hai bên (Tính tương xứng): So sánh mức lãi suất phạt chậm thanh toán áp dụng cho bên mua với mức lãi suất phạt chậm bàn giao nhà áp dụng cho chủ đầu tư, cũng như mức phạt vi phạm khi một trong hai bên đơn phương chấm dứt hợp đồng. Đầu ra là đánh giá sự công bằng về quyền lợi và nghĩa vụ.
- Bước 3 – Rà soát định nghĩa “Sự kiện bất khả kháng”: Kiểm tra xem chủ đầu tư có liệt kê quá rộng các lý do được miễn trừ trách nhiệm chậm tiến độ (như khó khăn về nguồn cung vật liệu, thay đổi chính sách nội bộ…) vào mục bất khả kháng hay không. Đầu ra là sự nhận diện các kẽ hở có thể khiến thời gian bàn giao bị kéo dài vô thời hạn.
Khi rà soát các điều khoản chế tài này, người mua có thể đối mặt với 3 kịch bản:
- Kịch bản 1: Hợp đồng quy định rõ thời hạn hoàn tiền giữ chỗ (ví dụ trong vòng 7–15 ngày làm việc) và mức phạt chậm bàn giao tương xứng cho cả hai bên. Ưu điểm là quyền lợi người mua được bảo vệ minh bạch, dễ dàng yêu cầu thực thi nếu có vi phạm. Nhược điểm là không có.
- Kịch bản 2: Thỏa thuận đặt cọc quy định mất cọc nếu người mua không ký HĐMB đúng hạn, nhưng lại không ràng buộc chế tài nếu chủ đầu tư chậm ra HĐMB. Ưu điểm là nhận diện được rủi ro bất bình đẳng trước khi ký. Nhược điểm là nếu người mua vẫn ký thì sẽ chịu thiệt thòi hoàn toàn nếu dự án chậm tiến độ pháp lý.
- Kịch bản 3: Hợp đồng cho phép chuyển nhượng HĐMB cho bên thứ ba trước khi nhận sổ hồng. Ưu điểm là tăng tính thanh khoản, giúp người mua có phương án thoát hàng linh hoạt nếu thay đổi kế hoạch tài chính cá nhân. Nhược điểm là cần kiểm tra kỹ mức phí hành chính hỗ trợ thủ tục chuyển nhượng của chủ đầu tư.
| Tiêu chí | Nguồn cung cấp | Trạng thái xác minh | Tác động đến quyết định người mua |
| Điều khoản hoàn trả tiền giữ chỗ / đặt cọc | Phiếu đăng ký nguyện vọng, Thỏa thuận đặt cọc | Văn bản thỏa thuận dân sự ban đầu | Quyết định khả năng thu hồi vốn nếu người mua thay đổi ý định trước ngày mở bán |
| Chế tài phạt chậm bàn giao của chủ đầu tư | Điều khoản Trách nhiệm vi phạm trong Dự thảo HĐMB | Ràng buộc pháp lý song phương | Bù đắp thiệt hại tài chính (chi phí thuê nhà, lãi vay) nếu dự án trễ hẹn quá thời gian ân hạn |
| Quyền chuyển nhượng Hợp đồng Mua bán | Điều khoản Chuyển nhượng hợp đồng trong Dự thảo HĐMB | Quyền lợi luật định cần ghi nhận rõ quy trình | Đảm bảo tính thanh khoản và khả năng xoay xở tài chính của gia đình trong tương lai |
| Phạm vi Sự kiện bất khả kháng | Điều khoản Bất khả kháng trong Dự thảo HĐMB | Điều khoản miễn trừ trách nhiệm | Ngăn ngừa việc chủ đầu tư lạm dụng lý do khách quan để trì hoãn bàn giao kéo dài |
Nếu thỏa thuận đặt cọc không ghi rõ thời hạn hoàn tiền cụ thể hoặc từ chối cho khách hàng đọc trước dự thảo HĐMB để đối chiếu các điều khoản phạt vi phạm, người mua nên hoãn việc đặt bút ký. Hành động kiểm chứng cụ thể là yêu cầu chuyên viên tư vấn gửi file mềm hoặc bản in dự thảo HĐMB ít nhất 3 ngày trước ngày hẹn ký để gia đình tự rà soát hoặc nhờ luật sư tư vấn độc lập. Sau khi đã nắm vững các điều khoản cần soi, bước cuối cùng là hệ thống hóa toàn bộ dữ liệu thành một bảng đối chiếu trực quan.
Hệ Thống Hóa Checklist Đối Chiếu Pháp Lý Imperia Sensa Park Cho Người Mua
Việc tiếp nhận cùng lúc quá nhiều thông tin từ môi giới, mạng xã hội và tài liệu quảng cáo dễ khiến người mua rơi vào trạng thái quá tải và bỏ sót những giấy tờ quan trọng nhất. Phạm vi của phần này là xây dựng một công cụ kiểm soát rủi ro chuẩn hóa, giúp người mua lưu trữ, phân loại và đối chiếu toàn bộ hồ sơ liên quan đến câu hỏi pháp lý Imperia Sensa Park theo từng giai đoạn giao dịch.
Đối với các gia đình đang so sánh nhiều dự án dọc trục Võ Chí Công, bảng đối chiếu này đóng vai trò như một bộ lọc khách quan, tách bạch rõ những gì đã có giấy tờ chứng minh với những gì còn đang nằm trên kế hoạch dự kiến. Tiêu chí kiểm chứng của hệ thống này là tính xác thực của nguồn cung cấp: mỗi hạng mục đều phải chỉ rõ đơn vị ban hành văn bản và trạng thái hiện tại. Nếu bỏ sót bước tổng hợp có hệ thống này, người mua rất dễ xuống tiền dựa trên cảm tính thay vì căn cứ pháp lý vững chắc.
Bảng Hệ Thống Hồ Sơ, Đơn Vị Cung Cấp Và Nguồn Đối Chứng Độc Lập
Một bảng đối chiếu câu hỏi pháp lý Imperia Sensa Park chuẩn mực cần bao quát 5 nhóm hồ sơ cốt lõi với nguồn đối chứng rõ ràng:
- Nhóm hồ sơ pháp nhân & quyền sử dụng đất: Giấy chứng nhận đăng ký doanh nghiệp của chủ đầu tư (ví dụ Mỹ Phú), Quyết định chấp thuận chủ trương đầu tư, Giấy chứng nhận quyền sử dụng đất khu đất dự án. Nguồn đối chứng: Cổng thông tin quốc gia về đăng ký doanh nghiệp và văn bản gốc tại văn phòng chủ đầu tư.
- Nhóm hồ sơ quy hoạch & xây dựng: Quyết định phê duyệt quy hoạch chi tiết 1/500, Giấy phép xây dựng, Biên bản nghiệm thu hoàn thành phần móng. Nguồn đối chứng: Sở Quy hoạch – Kiến trúc, Sở Xây dựng và hồ sơ kỹ thuật công bố tại nhà mẫu/văn phòng bán hàng.
- Nhóm hồ sơ điều kiện kinh doanh: Văn bản thông báo đủ điều kiện bán nhà ở hình thành trong tương lai của Sở Xây dựng, Văn bản giải chấp ngân hàng (nếu có), Thư bảo lãnh nghĩa vụ tài chính của ngân hàng. Nguồn đối chứng: Cổng thông tin điện tử Sở Xây dựng TP.HCM và ngân hàng bảo lãnh.
- Nhóm hồ sơ giao dịch dân sự: Văn bản ủy quyền phân phối cho đại lý F1, Mẫu thỏa thuận đặt cọc, Dự thảo Hợp đồng Mua bán kèm Phụ lục tiêu chuẩn bàn giao và Bảng tính tiến độ thanh toán. Nguồn đối chứng: Pháp nhân chủ đầu tư và đơn vị phát triển (MIK Group).
- Nhóm hồ sơ nghiệm thu & hoàn công (giai đoạn nhận nhà): Văn bản chấp thuận kết quả nghiệm thu về PCCC của Cảnh sát PCCC, Văn bản chấp thuận kết quả nghiệm thu hoàn thành công trình đưa vào sử dụng của cơ quan chuyên môn về xây dựng. Nguồn đối chứng: Cơ quan Cảnh sát PCCC và Cục Giám định nhà nước về chất lượng công trình xây dựng / Sở Xây dựng.
Bốn nguyên tắc vàng khi sử dụng bảng đối chiếu này cho người mua ở thực gồm: (1) Không bao giờ tích dấu “Đã xác minh” nếu chỉ mới nghe nhân viên môi giới khẳng định bằng lời nói; (2) Luôn ghi chú ngày tháng kiểm tra hồ sơ để theo dõi tính cập nhật; (3) Phân biệt rạch ròi tài liệu của toàn khu đô thị với tài liệu riêng của tòa tháp mình mua; và (4) Chỉ chuyển sang bước thanh toán tiếp theo khi các hồ sơ tiên quyết của bước trước đã hoàn tất.
Ví dụ minh họa tình huống giả định: Vợ chồng chị Mai (nhân vật giả định) sử dụng bảng phân loại 5 nhóm hồ sơ trên để đánh giá hai dự án tại khu Đông. Ở dự án thứ nhất, nhóm 1, 2, 3 đều đã có số hiệu văn bản và ngày ban hành rõ ràng trên cổng thông tin Sở Xây dựng. Ở dự án thứ hai, nhóm 3 (Thông báo đủ điều kiện bán hàng) vẫn đang để trống với ghi chú “Đang chờ duyệt”. Nhờ bảng đối chiếu trực quan này, vợ chồng chị Mai quyết định ưu tiên tìm hiểu sâu dự án thứ nhất để đảm bảo an toàn pháp lý cho khoản tiền tích lũy cả đời.
Câu hỏi cốt lõi giúp người mua duy trì tính kỷ luật khi dùng bảng này là: Mỗi tài liệu tôi đang cầm trên tay thuộc nhóm dữ kiện hiện hữu đã có hiệu lực pháp lý, hay chỉ là tài liệu giới thiệu dự kiến đang chờ cơ quan nhà nước phê duyệt? Rủi ro cần tuyệt đối tránh là tự ý điền các thông tin chưa kiểm chứng vào cột dữ kiện hiện hữu hoặc gộp chung hồ sơ của các giai đoạn khác nhau.
Nhận Diện Các Câu Hỏi Pháp Lý Còn Bỏ Ngỏ Tại Ngày Giao Dịch Và Cách Xử Lý
Tại thời điểm tìm hiểu dự án — đặc biệt là khi dự án đang ở giai đoạn đầu ra mắt thị trường — việc tồn tại một số câu hỏi pháp lý chưa có câu trả lời cuối cùng là điều hoàn toàn bình thường. Người mua cần thực hiện quy trình 3 bước để xử lý các khoảng trống thông tin này:
- Bước 1 – Liệt kê danh sách các hồ sơ còn thiếu tại ngày tìm hiểu: Đối chiếu thực tế với 5 nhóm hồ sơ chuẩn để chỉ rõ văn bản nào đã có và văn bản nào chưa công bố (ví dụ: đã có chủ trương đầu tư nhưng chưa có thông báo đủ điều kiện bán hàng của Sở Xây dựng). Đầu ra là danh mục các “điểm mù pháp lý” cần theo dõi.
- Bước 2 – Đặt câu hỏi bằng văn bản / email cho đơn vị phân phối và chủ đầu tư: Gửi danh sách các câu hỏi cần làm rõ (về tiến độ hoàn thiện pháp lý, thời điểm dự kiến ký HĐMB, điều kiện hoàn tiền giữ chỗ) qua email để lưu lại dấu vết trao đổi. Đầu ra là phản hồi chính thức có cơ sở đối chiếu.
- Bước 3 – Thiết lập ngưỡng an toàn cho dòng tiền: Chỉ sử dụng các công cụ giao dịch phù hợp với mức độ hoàn thiện pháp lý hiện tại (ví dụ: nếu chưa có văn bản của Sở Xây dựng thì chỉ đăng ký nguyện vọng có hoàn tiền 100%, tuyệt đối không ký hợp đồng thanh toán theo tiến độ). Đầu ra là sự bảo toàn vốn tuyệt đối trước mọi biến động thủ tục.
Trước các câu hỏi pháp lý còn bỏ ngỏ tại ngày giao dịch, người mua có thể lựa chọn 1 trong 3 kịch bản hành động:
- Kịch bản 1: Tạm hoãn giao dịch và theo dõi thêm cho đến khi chủ đầu tư công bố đầy đủ văn bản pháp lý mở bán. Ưu điểm là an toàn tuyệt đối, không chịu bất kỳ áp lực tâm lý hay rủi ro chôn vốn nào. Nhược điểm là có thể bỏ lỡ mức giá ưu đãi giai đoạn đầu hoặc các căn hộ có vị trí, hướng nhìn đẹp nhất.
- Kịch bản 2: Tham gia giữ chỗ thiện chí có điều khoản hoàn tiền 100% vô điều kiện qua đại lý F1 được ủy quyền hợp pháp. Ưu điểm là giữ được quyền ưu tiên chọn căn đẹp và hưởng chính sách sớm, trong khi vẫn giữ quyền rút lui hoàn toàn nếu hồ sơ pháp lý không đáp ứng kỳ vọng vào ngày mở bán. Nhược điểm là tạm thời khóa một khoản tiền nhỏ (thường vài chục triệu đồng) trong thời gian chờ đợi.
- Kịch bản 3: Xuống tiền đặt cọc không hoàn lại hoặc ký hợp đồng góp vốn khi hồ sơ pháp lý cốt lõi còn bỏ ngỏ. Ưu điểm là có thể nhận được chiết khấu cao từ bên bán. Nhược điểm là rủi ro pháp lý cực kỳ lớn, người mua gánh chịu toàn bộ thiệt hại nếu dự án gặp vướng mắc thủ tục kéo dài.
| Tiêu chí | Nguồn cung cấp | Trạng thái xác minh | Tác động đến quyết định người mua |
| Hồ sơ đã có số hiệu văn bản và ngày ban hành | Cơ quan nhà nước, Chủ đầu tư | Dữ kiện hiện hữu, đã xác minh | Là cơ sở vững chắc để ra quyết định giao dịch tương ứng với từng giai đoạn |
| Thông tin lộ trình pháp lý sắp hoàn thiện | Thông báo từ đơn vị phát triển (MIK Group) / Đại lý | Thông tin dự kiến, đang chờ xác thực | Chỉ dùng để lập kế hoạch theo dõi, không dùng làm căn cứ ký hợp đồng không hoàn lại |
| Các điều khoản chưa được công bố dự thảo | Chưa có tài liệu phát hành | Dữ liệu còn thiếu / bỏ ngỏ | Buộc người mua phải yêu cầu cung cấp văn bản trước khi chuyển sang bước đặt cọc chính thức |
| Cam kết miệng về pháp lý và tiến độ của môi giới | Trao đổi cá nhân tại sự kiện / sàn giao dịch | Không có giá trị pháp lý | Loại bỏ hoàn toàn khỏi hồ sơ đánh giá rủi ro của gia đình |
Khi các câu hỏi pháp lý Imperia Sensa Park trọng yếu như tư cách pháp nhân ký HĐMB hoặc văn bản đủ điều kiện bán nhà hình thành trong tương lai vẫn còn bỏ ngỏ tại thời điểm bạn tìm hiểu, nguyên tắc bất di bất dịch là không tự giả định và không xuống tiền theo đám đông. Hành động kiểm chứng ngay lập tức là lưu trữ toàn bộ thông tin đã thu thập vào một bảng theo dõi có ghi ngày, yêu cầu cung cấp văn bản xác nhận chính thức khi dự án bước sang giai đoạn mới và chỉ ký HĐMB khi hội đủ các điều kiện pháp lý theo luật định.
Checklist Người Mua Imperia Sensa Park Cần Xác Minh Trước Giao Dịch
Để giúp bạn dễ dàng áp dụng toàn bộ nội dung phân tích trên vào thực tế, dưới đây là checklist người mua Imperia Sensa Park gồm 6 đầu mục kiểm tra bắt buộc trước khi thực hiện bất kỳ giao dịch tài chính nào:
- 1. Xác minh đúng chủ thể pháp lý: Đã kiểm tra và phân biệt rõ pháp nhân trực tiếp đứng tên chủ đầu tư dự án (ví dụ Mỹ Phú trên hồ sơ pháp lý khu đất) với đơn vị phát triển dự án (MIK Group) và đại lý phân phối.
- 2. Kiểm tra văn bản ủy quyền & tài khoản nhận tiền: Đã đối chiếu Giấy ủy quyền hợp pháp (nếu nộp tiền giữ chỗ qua đại lý) và xác nhận số tài khoản nhận tiền thuộc về doanh nghiệp hợp pháp, tuyệt đối không chuyển vào tài khoản cá nhân.
- 3. Đối chiếu hồ sơ điều kiện mở bán: Đã kiểm tra sự tồn tại của Quyết định quy hoạch 1/500, Giấy phép xây dựng, Biên bản nghiệm thu phần móng và Văn bản thông báo đủ điều kiện bán nhà ở hình thành trong tương lai của Sở Xây dựng (nếu ký HĐMB).
- 4. Kiểm tra tình trạng thế chấp và bảo lãnh ngân hàng: Đã xác minh căn hộ dự kiến mua không bị vướng thế chấp (hoặc đã có văn bản giải chấp của ngân hàng tại ngày ký HĐMB) và kiểm tra thông tin bảo lãnh nghĩa vụ tài chính của ngân hàng.
- 5. Rà soát kỹ dự thảo Hợp đồng Mua bán trước khi ký: Đã đọc trước dự thảo HĐMB ít nhất 3 ngày để kiểm tra diện tích thông thủy, biên độ chênh lệch diện tích, phụ lục vật liệu bàn giao, 2% kinh phí bảo trì, thời gian ân hạn bàn giao và điều khoản phạt chậm tiến độ.
- 6. Phân loại dữ kiện hiện hữu và thông tin dự kiến: Đã tách bạch các văn bản pháp lý đã có dấu đỏ (hiện hữu) với các lời giới thiệu về tiến độ, tiện ích tương lai (dự kiến), đồng thời không lấy hồ sơ của toàn khu vực đường Võ Chí Công để suy diễn cho từng căn hộ cụ thể.
Điều kiện tiên quyết để xuống tiền: Chỉ tiến hành đặt cọc không hoàn lại và ký kết Hợp đồng Mua bán khi dự án đã có đầy đủ văn bản thông báo đủ điều kiện bán nhà ở hình thành trong tương lai do Sở Xây dựng ban hành, căn hộ đã được giải chấp (nếu có thế chấp), tiền được chuyển vào đúng tài khoản của pháp nhân chủ đầu tư và mọi cam kết bàn giao đều được ghi nhận bằng văn bản có đóng dấu hợp pháp.
Câu Hỏi Thường Gặp Về Pháp lý căn hộ Imperia Sensa Park
1. Pháp lý Imperia Sensa Park cần kiểm tra những gì trước khi quyết định mua?
Trước khi ra quyết định giao dịch, người mua cần kiểm tra 5 nhóm hồ sơ cốt lõi: (1) Giấy chứng nhận đăng ký doanh nghiệp và Quyết định chấp thuận chủ trương đầu tư đứng tên pháp nhân chủ đầu tư (đối chiếu trên Cổng thông tin đăng ký doanh nghiệp); (2) Quyết định phê duyệt quy hoạch 1/500 và Giấy phép xây dựng do cơ quan quản lý nhà nước cấp; (3) Biên bản nghiệm thu hoàn thành phần móng và Văn bản thông báo đủ điều kiện bán nhà ở hình thành trong tương lai của Sở Xây dựng TP.HCM; (4) Văn bản giải chấp ngân hàng (nếu dự án có thế chấp) và thư bảo lãnh nghĩa vụ tài chính; và (5) Dự thảo Hợp đồng Mua bán kèm phụ lục vật liệu, diện tích thông thủy do chủ đầu tư ban hành.
2. Làm sao biết thông tin về dự án là dữ kiện hiện hữu hay chỉ là thông tin dự kiến?
Để phân biệt chính xác, người mua cần đối chiếu đồng thời 3 yếu tố: chủ thể công bố, ngày ban hành và tính chất tài liệu. Dữ kiện hiện hữu luôn được thể hiện bằng văn bản hành chính của cơ quan quản lý nhà nước (Giấy phép xây dựng, Thông báo đủ điều kiện bán hàng, Biên bản nghiệm thu PCCC) hoặc hợp đồng có đóng dấu của pháp nhân chủ đầu tư với số hiệu và ngày tháng rõ ràng. Ngược lại, mọi thông tin trên brochure quảng cáo, thông cáo sự kiện giới thiệu, hình ảnh phối cảnh 3D hoặc lời tư vấn về thời điểm hoàn thiện trong tương lai đều là thông tin dự kiến, chỉ mang tính chất tham khảo cho đến khi được luật hóa vào Hợp đồng Mua bán.
3. Có thể dùng thông tin pháp lý hoặc quy hoạch của toàn khu để kết luận cho từng phân khu hay căn hộ cụ thể không?
Không thể áp dụng trực tiếp. Trong các dự án quy mô lớn hoặc khu vực phát triển nhiều giai đoạn dọc trục Võ Chí Công, mỗi phân khu hoặc từng khối tháp có thể được cấp phép xây dựng, nghiệm thu móng và phê duyệt đủ điều kiện bán hàng tại những thời điểm khác nhau. Việc một phân khu trước đó đã hoàn tất pháp lý và bàn giao sổ hồng không đồng nghĩa với việc phân khu mới ra mắt cũng đã có đủ giấy tờ tương tự. Người mua bắt buộc phải kiểm tra số hiệu văn bản pháp lý gắn liền với đúng ký hiệu lô đất và tòa tháp chứa căn hộ mình dự định giao dịch.
4. Nếu hồ sơ pháp lý tại ngày tìm hiểu chưa đầy đủ thì người mua nên làm gì?
Khi hồ sơ pháp lý chưa được công bố đầy đủ hoặc thiếu các văn bản xác nhận từ cơ quan nhà nước, người mua tuyệt đối không nên tự suy diễn hay đặt niềm tin vào các cam kết bằng lời nói. Giải pháp an toàn nhất là yêu cầu đơn vị phân phối cung cấp văn bản xác nhận chính thức từ chủ đầu tư; nếu chưa có, hãy tạm hoãn việc ký kết các hợp đồng đặt cọc không hoàn lại hoặc hợp đồng góp vốn, và chỉ cân nhắc tham gia đăng ký nguyện vọng tìm hiểu có điều khoản hoàn tiền 100% vô điều kiện cho đến khi văn bản đủ điều kiện mở bán được công bố minh bạch.
5. Ai là đơn vị có trách nhiệm cung cấp thông tin chính thức và chịu trách nhiệm pháp lý cao nhất với người mua?
Người mua cần phân biệt rõ trách nhiệm của 3 chủ thể: (1) Pháp nhân chủ đầu tư (ví dụ công ty đứng tên chủ đầu tư dự án như Mỹ Phú) là chủ thể duy nhất có tư cách pháp lý ký Hợp đồng Mua bán, trực tiếp nhận tiền thanh toán vào tài khoản doanh nghiệp và chịu trách nhiệm cao nhất trước pháp luật về tiến độ bàn giao, chất lượng công trình cũng như thủ tục cấp Sổ hồng; (2) Đơn vị phát triển dự án (như MIK Group) chịu trách nhiệm quản lý phát triển, truyền thông thương hiệu và công bố thông tin chính thống trên các kênh của tập đoàn; và (3) Đại lý phân phối là đơn vị trung gian tư vấn. Mọi thông tin do đại lý cung cấp chỉ có giá trị khi trùng khớp với tài liệu gốc của chủ đầu tư và cơ quan quản lý nhà nước.